
外壁塗装の確定申告に必要な書類|業者に頼む見積書・証明書
外壁塗装の見積もりを複数社から取り寄せている段階で、「確定申告に使えると言われたが、どの書類を誰からもらえばよいのか」と迷う場面があります。ある会社の担当者は「控除の対象になります」と言い、別の会社は「税金のことは分かりません」と答えるため、比較の軸が定まらないまま契約日が近づいてしまいます。
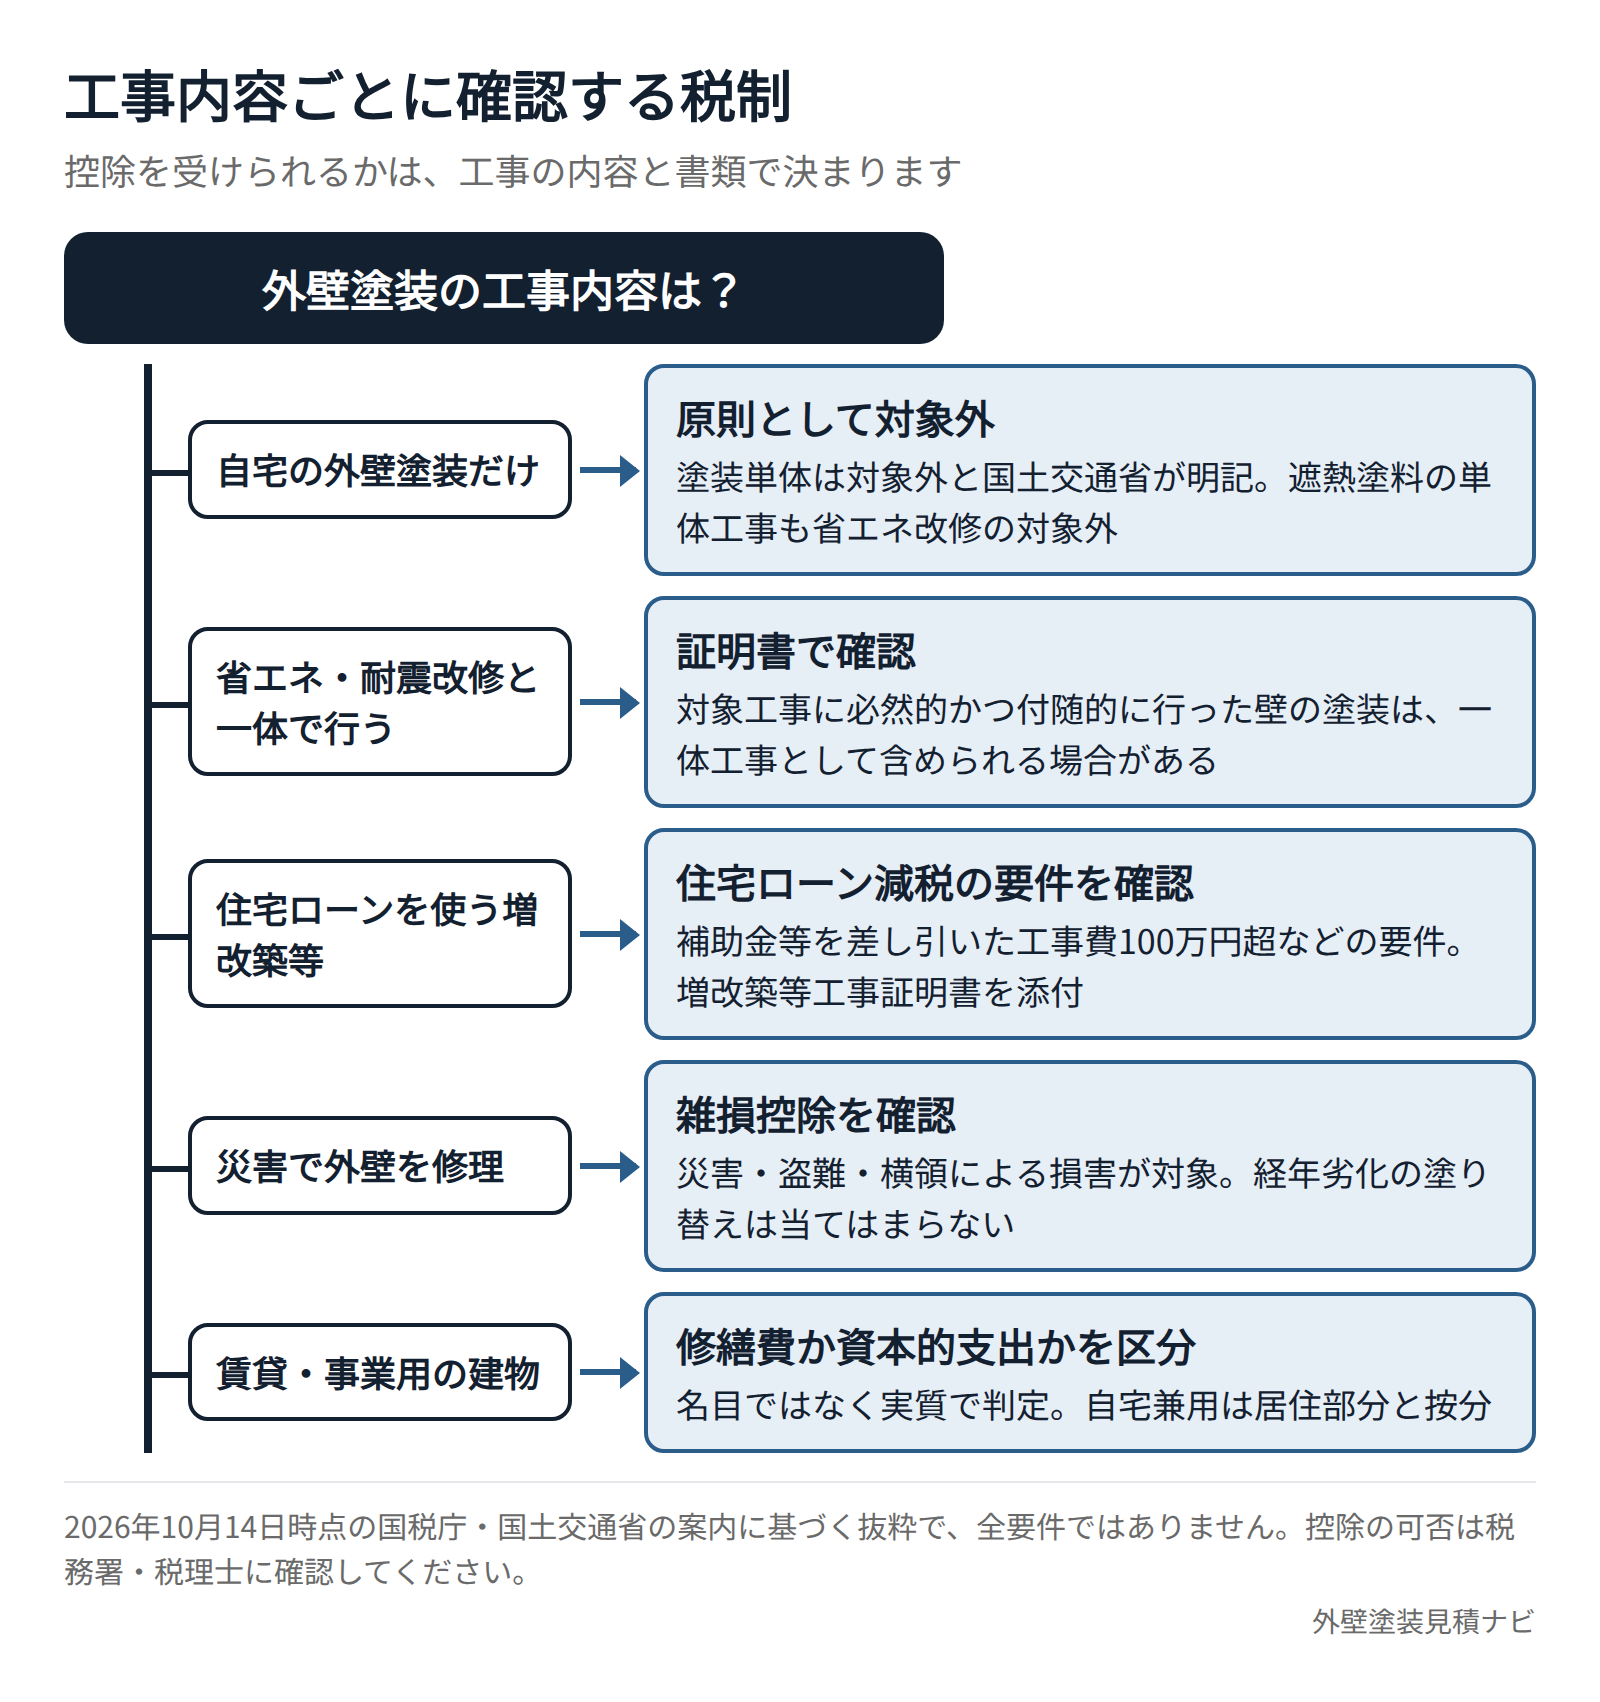
先に押さえたいのは、自宅の外壁塗装を単独で行うだけでは、リフォーム促進税制の対象外が原則だという点です。国土交通省のよくある質問では、外壁塗装は単体工事なら原則対象外とし、耐震改修や断熱改修に必然的かつ付随的に行った壁の塗装は、一体工事として費用に含められる場合があると説明しています。賃貸物件の修繕費や災害後の修理も含め、申告に使える場面では、その書類の多くを契約前に業者と取り決めておく必要があります。
この記事では、2026年9月23日に確認した国税庁タックスアンサー(令和8年4月1日現在法令等)と国土交通省の案内(調書方式と年末調整の手続きは10月14日に確認)をもとに、年末調整と確定申告の使い分け、業者ごとに書類の対応が違う理由、見積書・契約書で確認する項目を整理します。控除を受けられるかどうかの最終判断は、工事を行った年の制度に沿って税務署または税理士に確認してください。
書類の発行条件まで含めて見積もりを比較
外壁塗装見積ナビでは、工事内容を区分した見積書や完了書類の発行条件を確認しながら、複数の施工店へ無料で見積もりを依頼できます。税務上の判定は税務署・税理士にご確認ください。
外壁塗装の税金控除は年末調整だけで受けられる?
最初に、塗装工事が控除対象かと、どの手続きで受けるかを分けてください。年末調整をすれば、自宅の外壁塗装費が自動的に控除される制度はありません。国土交通省は、外壁塗装の単体工事を原則としてリフォーム促進税制の対象外としています。対象となる耐震・断熱改修等に必然的かつ付随する塗装は、工事内容に応じて一体工事として扱える場合があります。
| 工事・制度 | 控除の対象になるか | 手続きの入口 |
|---|---|---|
| 自宅の外壁塗装だけ | 原則として住宅の改修に係る所得税控除の対象外 | 年末調整で塗装費を申告する欄はない |
| 対象となる増改築等に塗装が付随し、住宅ローン減税の要件を満たす | 工事の内容・借入条件・証明書で判定 | 初年度は確定申告。給与所得者は2年目以降、年末調整で受けられる |
| 対象となる耐震・省エネ改修等に塗装が付随する | リフォーム促進税制などの要件を確認 | 対象年分の確定申告で手続きする |
| 賃貸・事業用建物の外壁塗装 | 修繕費か資本的支出かを実質で判定 | 賃貸・事業の所得計算で扱う。自宅の年末調整とは別 |
住宅ローン減税の2年目以降でも、借入先の金融機関が証明書方式か調書方式かで年末残高情報の受け取り方が違います。証明書方式では金融機関の年末残高等証明書を使います。調書方式に対応する金融機関では、借入先へ住宅ローン控除の適用申請書を提出しておくと、金融機関が税務署に年末残高等調書を提出し、国税当局から残高情報が提供されます。国税庁は給与所得者が2年目以後に年末調整で適用を受けられると説明していますが、勤務先へ提出する控除申告書と残高情報の扱いは、借入先・居住開始年・交付方式で確認してください。
業者によって確定申告用の書類の対応が違う理由
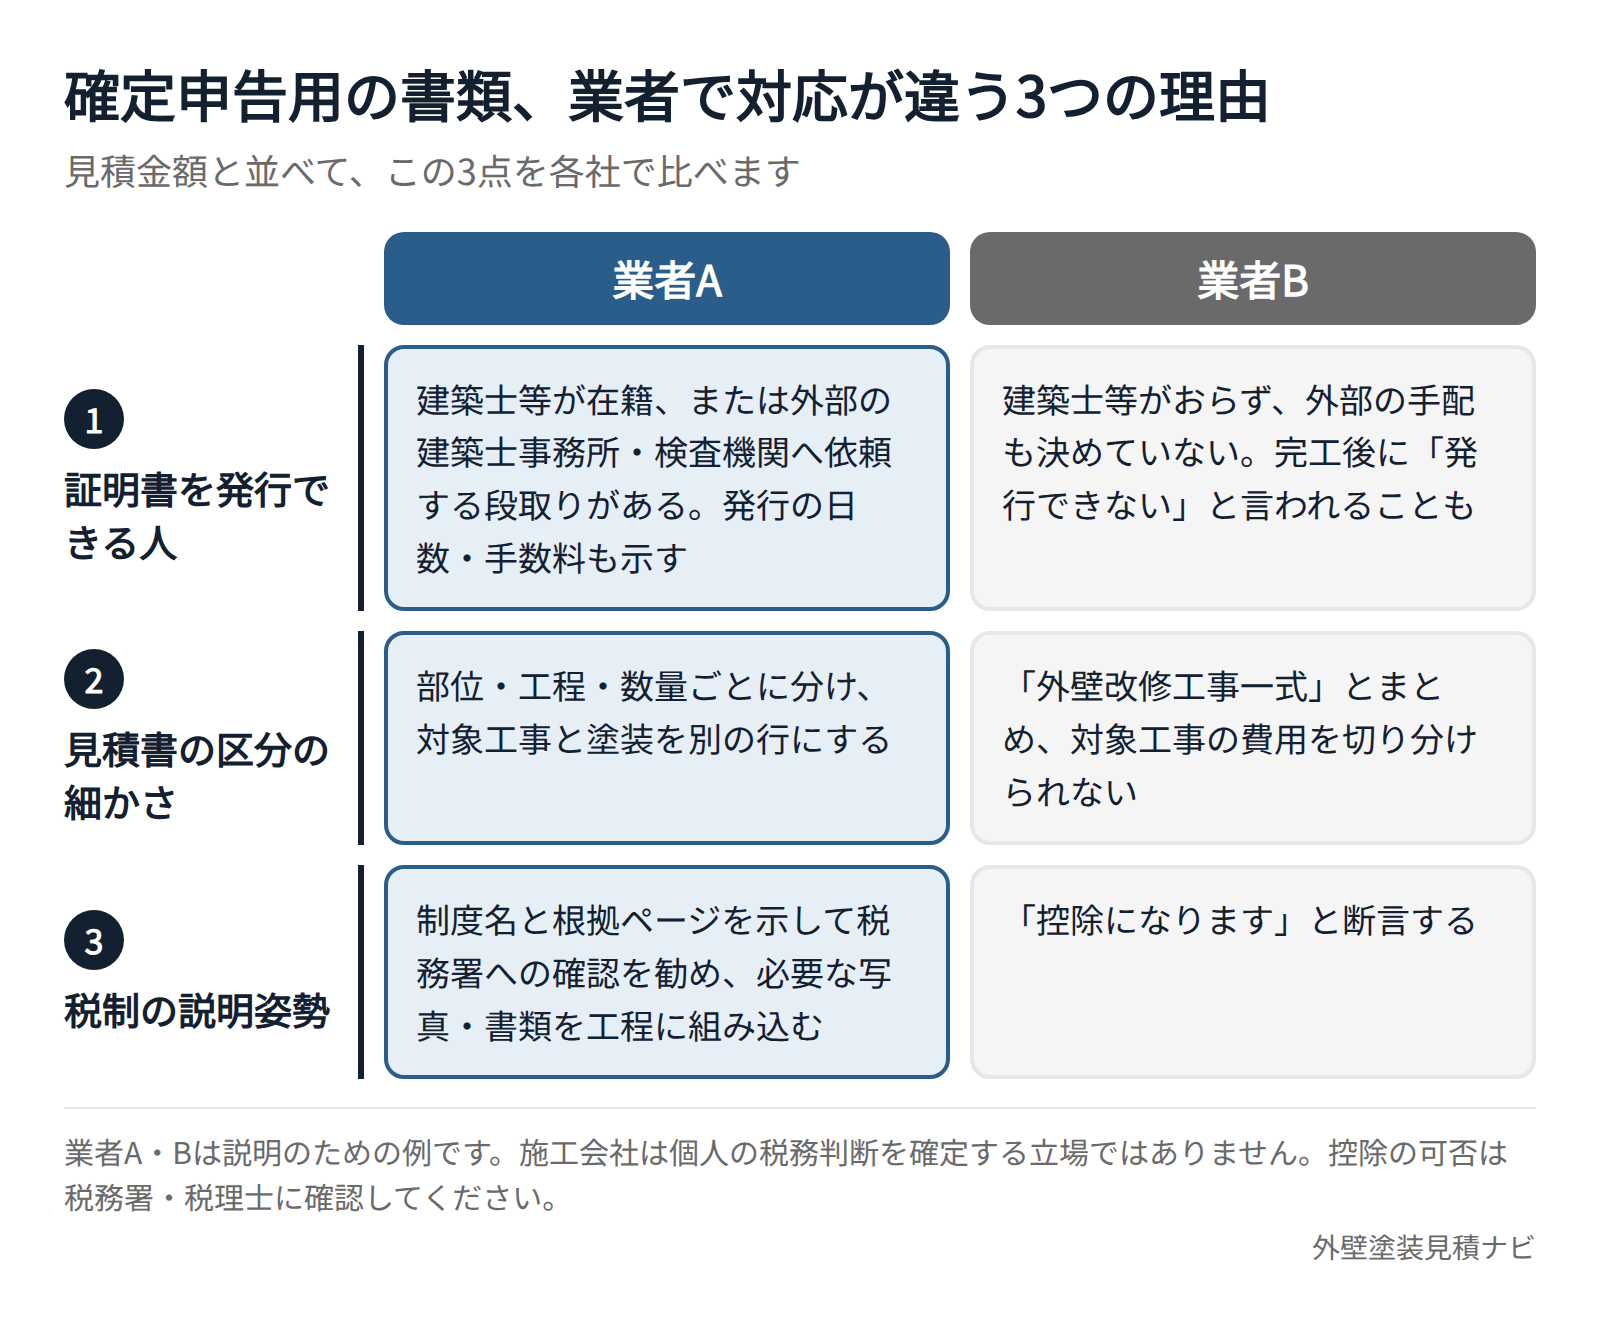
同じ外壁塗装を依頼しても、申告に使える書類をそろえられるかは業者の体制と見積書の作り方で変わります。比較するときは、見積金額と並べて次の3点を確認すると差が見えます。
1つ目は、証明書を発行できる人が社内にいるかです。住宅ローン減税や住宅特定改修特別税額控除で添付する「増改築等工事証明書」は、国税庁の案内で「建築士等」が発行するものとされ、一級建築士・二級建築士・木造建築士、指定確認検査機関、登録住宅性能評価機関、住宅瑕疵担保責任保険法人が挙げられています。建築士が在籍していない施工会社では、外部の建築士事務所や検査機関に依頼する段取りが必要になり、発行までの日数や手数料が見積もりに含まれているかも会社ごとに異なります。
2つ目は、見積書の区分の細かさです。「外壁改修工事一式」とまとめる会社と、部位・工程・数量ごとに分ける会社では、後から対象工事の費用を示せるかが違います。断熱改修や耐震改修と同時に塗装する場合は、対象工事と塗装を別の行にしておかないと証明書の作成や費用の按分で困ります。賃貸物件なら、国税庁が「名目ではなく実質で判定する」とする修繕費と資本的支出の区分も、見積書の書き方に左右されます。
3つ目は、税制の説明姿勢です。施工会社は工事の専門家ですが、個人の税務判断を確定する立場ではありません。「控除になります」と断言する担当者より、制度名と根拠ページを示したうえで税務署への確認を勧め、必要な写真や書類を工程に組み込む担当者のほうが、申告時の手戻りを減らせます。見積書全体の比べ方は外壁塗装の見積もりの取り方と見積書の見方で解説しています。
見積書・契約書類で確認する項目
確定申告を視野に入れるなら、見積書は金額の比較だけでなく「後から費用の中身を説明できるか」で読みます。契約前に各社の見積書を並べ、次の項目がそろっているか確認しましょう。
| 項目 | 確認する内容 | 注意したい書き方 |
|---|---|---|
| 工事名・工事内容 | 塗装、断熱改修、耐震改修、補修などが別の工事項目として書かれているか | 「外壁改修工事一式」だけで、対象工事と塗装を区別できない |
| 数量・単価 | 外壁面積(㎡)、断熱材の施工面積、補修箇所の数など単位のある数量 | 「塗装工事 一式」で数量と単価がない |
| 対象部位と用途 | 自宅部分と賃貸・店舗部分、共用部分の工事費を分けているか | 建物全体の金額しかなく、居住用部分の割合を示せない |
| 工事の性質(賃貸・事業用) | 既存と同程度の仕様での塗り替えか、グレードアップや改良を含むか | 修繕と改良が1行にまとめられている |
| 補助金 | 補助金の名称、交付予定額、補助対象となる工事の範囲 | 補助金を差し引く前の金額しか書かれていない |
| 宛名・日付 | 所有者本人の氏名、契約日、工期、完了予定日 | 所有者でない家族名義や会社名義になっている |
| 支払い方法 | ローンを使う場合の借入先と返済期間 | 「ローン利用可」とだけあり、借入先や期間が決まっていない |
| 書類の発行 | 証明書・工事写真・完了報告書を誰がいつ発行し、費用はいくらか | 「必要なら出します」と口頭の約束だけ |
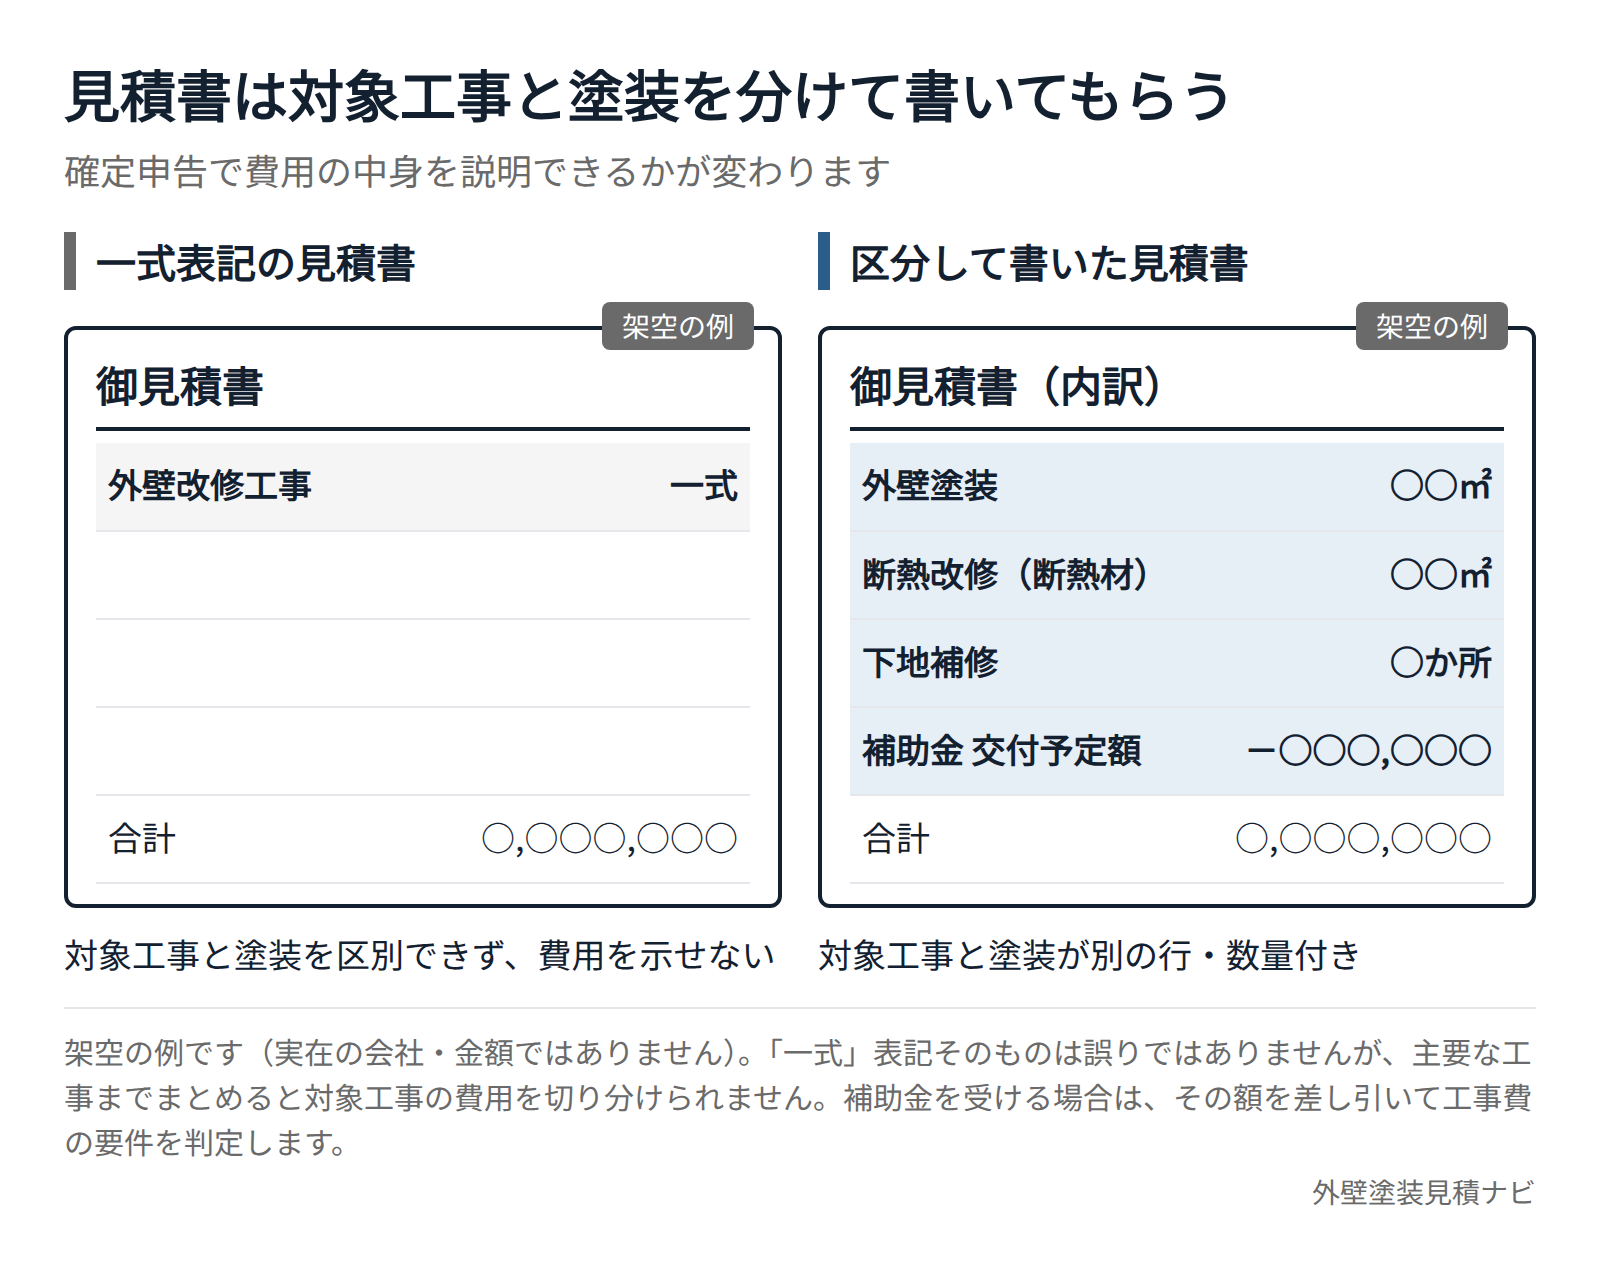
特に重要なのは補助金と書類発行の2行です。国税庁の案内では、住宅ローン減税の工事費要件(100万円超)や省エネ改修の標準的な費用の額(50万円超)は、補助金等の交付を受ける場合はその額を差し引いて判定します。補助金を併用する予定なら、見積書と補助金の申請書で対象工事の範囲が一致しているかも見ておきましょう。補助金の探し方は外壁塗装で使える助成金・補助金にまとめています。
「一式」表記そのものが誤りではありませんが、主要な工事まで一式にまとめた見積書では、対象工事の費用を切り分けられません。見積書の段階で区分を依頼し、回答を備考欄か打合せ記録に残してください。
業者に頼む書類の一覧と依頼のタイミング
申告に使う書類には、施工会社から受け取るものと、金融機関・法務局・自治体から取り寄せるものがあります。業者に頼む書類は、工事が終わってからでは用意できないものが含まれるため、契約前に発行の可否と時期を決めておきます。
| 書類 | 発行者 | 依頼・取得のタイミング | 主に使う場面 |
|---|---|---|---|
| 工事請負契約書(写し) | 施工会社 | 契約時 | 住宅ローン減税で増改築等の費用の額を示す書類、賃貸の経費計上 |
| 内訳のある見積書・工事費内訳書 | 施工会社 | 契約前 | 対象工事と塗装の区分、居住用部分の按分 |
| 領収書・振込記録 | 施工会社・金融機関 | 支払い時 | 支払額と支払日の確認、雑損控除の災害関連支出 |
| 工事前・施工中・完了後の写真 | 施工会社 | 着工前に撮影を依頼 | 証明書の発行時の確認、修繕の実態の説明 |
| 増改築等工事証明書 | 建築士等(施工会社とは限らない) | 契約前に発行可否を確認し、完工後に発行 | 住宅ローン減税、省エネ・バリアフリー改修、耐震改修の控除 |
| 住宅耐震改修証明書 | 地方公共団体の長 | 市区町村の手続きに沿って申請 | 耐震改修の特別控除 |
| 登記事項証明書 | 法務局(自分で取得) | 申告前 | 床面積、建築年の確認(不動産番号の記載で代えられる制度あり) |
| 借入金の年末残高等証明書、または調書方式の残高情報 | 金融機関・国税当局(方式による) | 借入先がどちらの方式か確認する | 住宅ローン減税 |
| 補助金の交付決定通知書 | 自治体など | 交付決定時 | 補助金を差し引いた工事費の計算 |
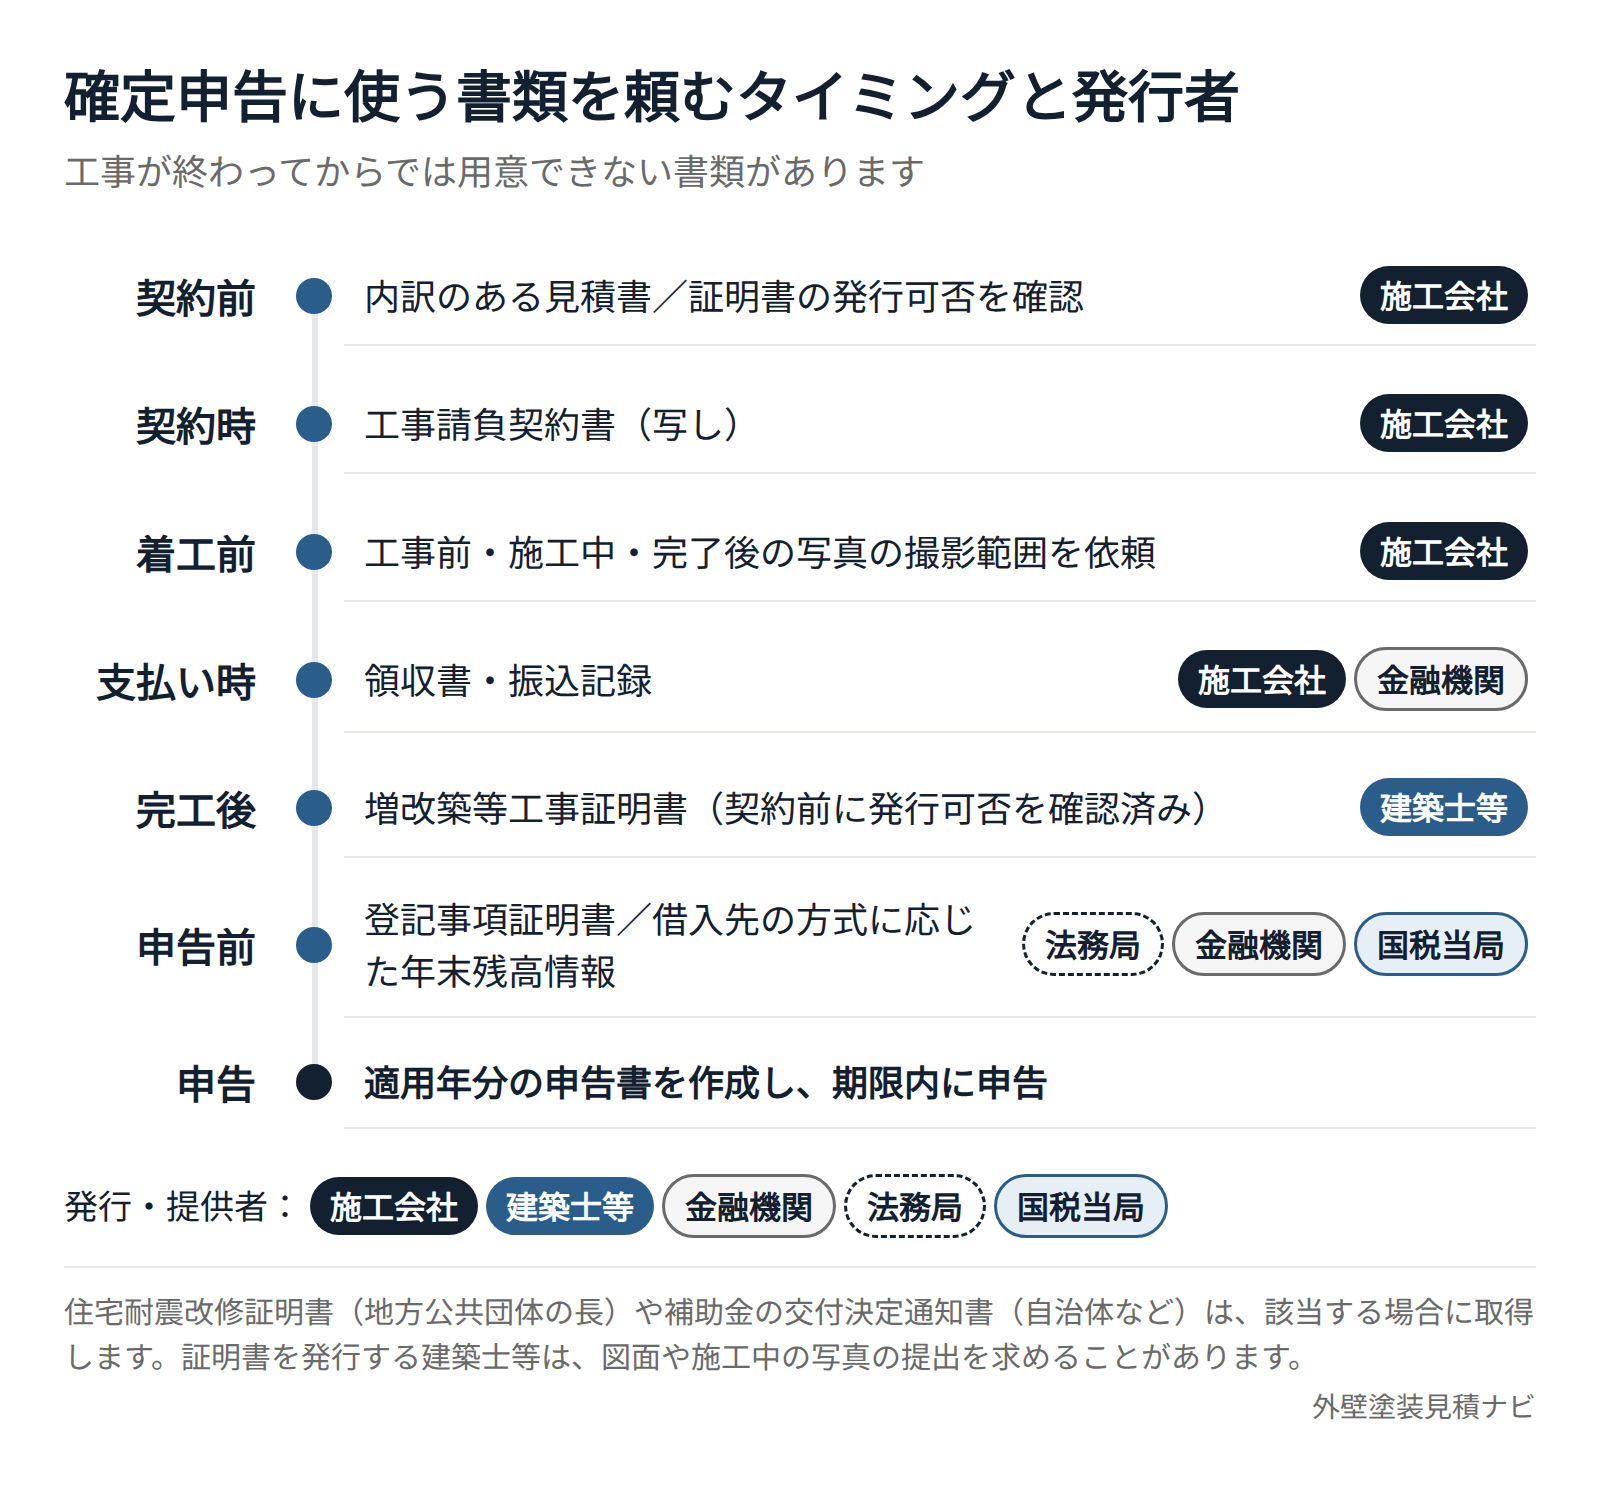
施工会社に頼むのは上の4行と、発行者の手配を含めた証明書の段取りです。国税庁の案内では、省エネ改修などの「標準的な費用の額」は増改築等工事証明書で確認するとされており、証明書は控除額の計算にも関わります。発行する建築士等は工事内容を確かめたうえで証明するため、図面や施工中の写真の提出を求められることがあります。着工前に「どの工程の写真を、何枚、どの形式で残すか」を施工会社と決めておきましょう。
住宅ローン減税は、控除を受ける最初の年分は確定申告が必要で、給与所得者は2年目以後の年分を年末調整で受けられると国税庁が案内しています。初年度の申告に必要な工事書類をまとめて保管し、借入先が証明書方式か調書方式かも確認してください。工事完了時に受け取る書類の全体像は外壁塗装の完了時にもらう書類で確認できます。
依頼先の選び方と失敗例
確定申告に関わる失敗は、契約前に確認しておけば防げるものが中心です。次の表は、起こりやすい失敗の型を原因と防ぎ方に分けたものです。どの業者にするか迷ったときは、各社に同じ質問をして回答を比べてください。
| 失敗例 | 原因 | 防ぎ方 |
|---|---|---|
| 「遮熱塗料なので省エネ改修の控除になる」と言われて契約したが、対象外だった | 遮熱塗料の工事を単体で行った場合は対象ではないと国土交通省が示している | 制度名と対象工事の根拠を書面で求め、契約前に税務署へ確認する |
| 完工後に証明書を頼んだら、発行できないと言われた | 社内に建築士等がおらず、外部の手配も決めていなかった。施工中の写真が不足していた | 契約前に証明書の発行者、手数料、必要な写真を確認する |
| 見積書が一式で、対象工事の費用を示せなかった | 対象工事と塗装を区分せずに契約した | 工事項目・数量・単価を分けた見積書を契約書に添付する |
| 賃貸物件の塗装費を全額修繕費として計上し、後から区分を見直すことになった | 価値を高める改良部分を修繕と同じ行にまとめていた | 同程度の仕様での塗り替えと改良を見積書で分ける |
| 補助金を差し引かずに工事費を計算していた | 補助金の交付額を控除して判定するルールを知らなかった | 交付決定通知書を保管し、補助対象の範囲を見積書と照合する |
| 家族名義で契約し、所有者・借入者との関係を説明できなかった | 名義の確認をしないまま契約書を作った | 所有者・借入者・契約者の関係を契約前に整理し、税務署に確認する |
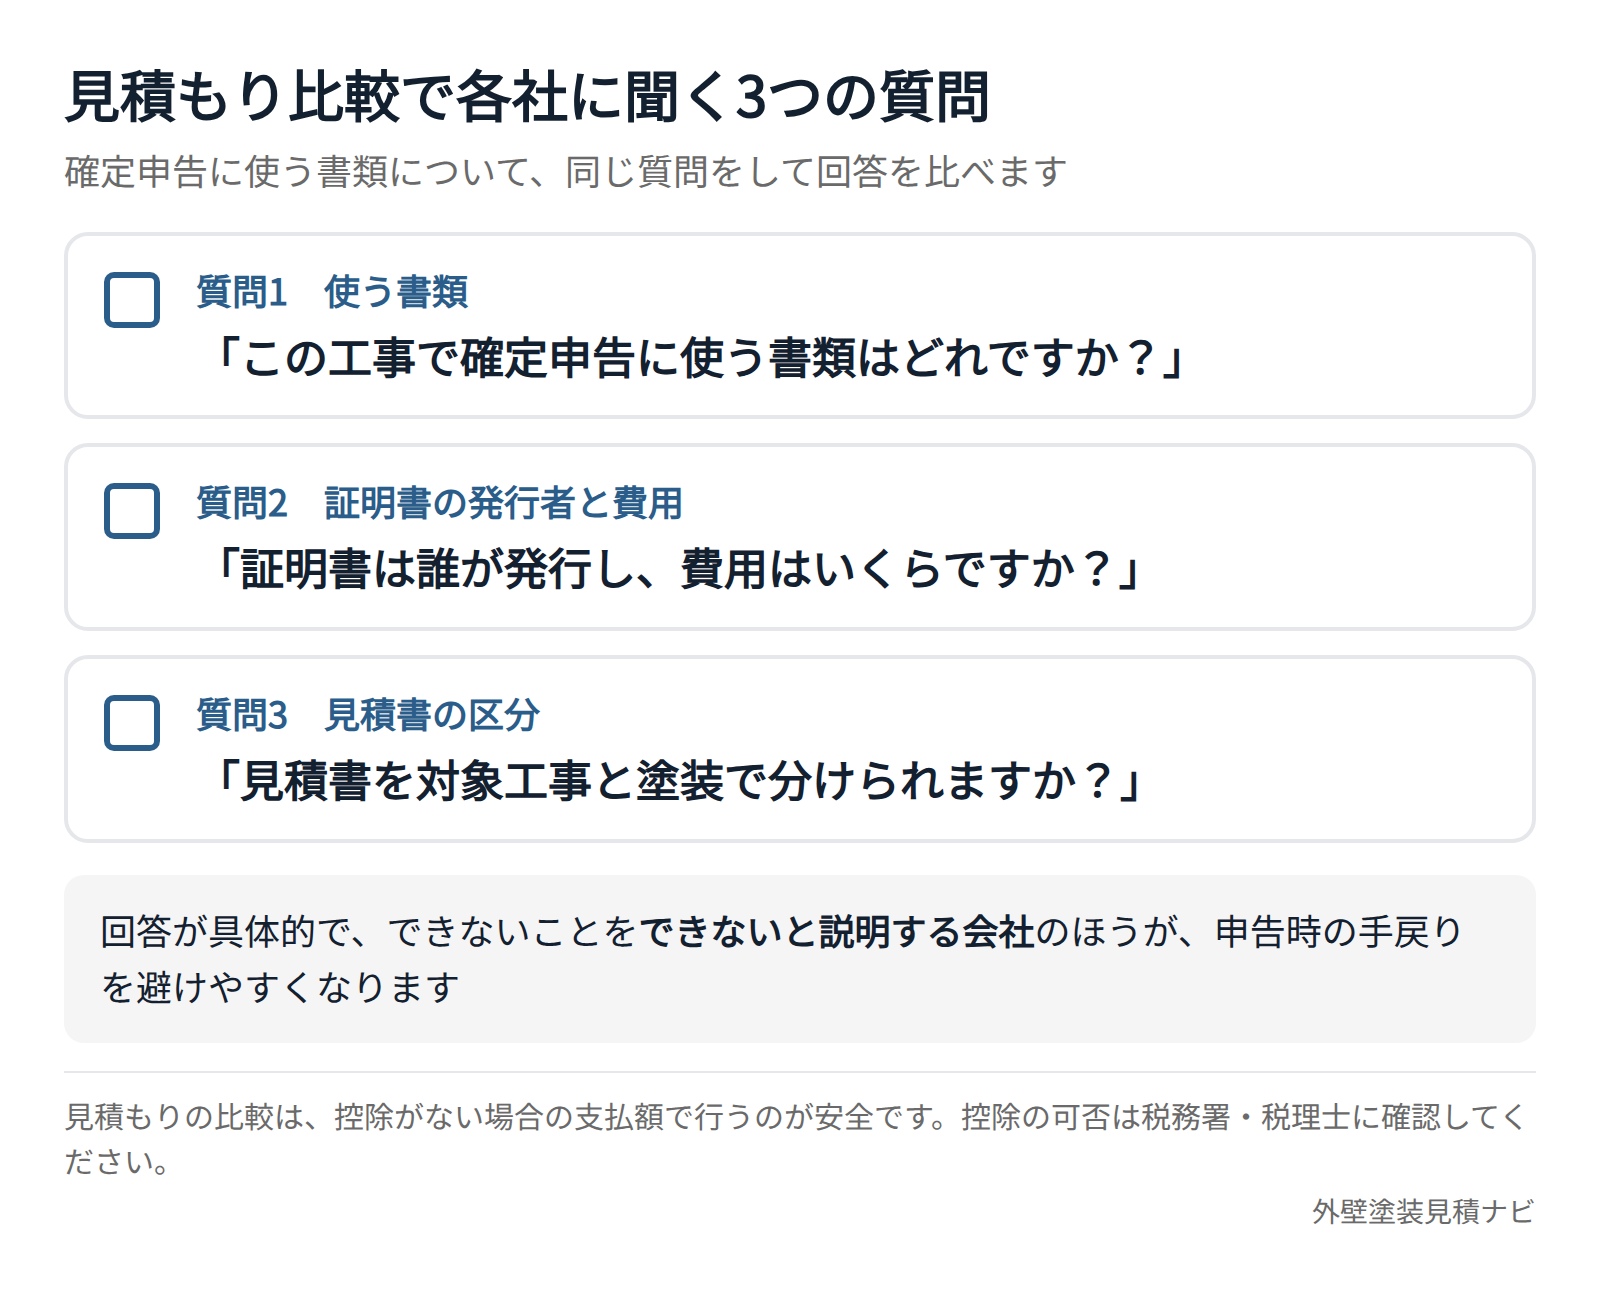
業者を選ぶ段階では、「この工事で確定申告に使う書類はどれですか」「証明書は誰が発行し、費用はいくらですか」「見積書を対象工事と塗装で分けられますか」の3つを各社に尋ねましょう。回答が具体的で、できないことをできないと説明する会社のほうが、申告時の手戻りを避けやすくなります。業者の比べ方全般は外壁塗装業者の選び方で、契約書で確認する事項は外壁塗装の契約の注意点で解説しています。
控除を前提に予算を組み、高額な工事を契約するのは避けてください。工事要件を満たさない、証明書を用意できない、所得要件で対象外になるといった理由で、見込んでいた控除を受けられないこともあります。見積もりの比較は、控除がない場合の支払額で行うのが安全です。
制度ごとの扱い(2026年10月時点の国税庁・国土交通省の案内)
ここからは、外壁塗装に関係しうる制度の要点を短く整理します。いずれも2026年9月23日に確認した国税庁タックスアンサー(調書方式と年末調整の手続きは10月14日に確認)(令和8年4月1日現在法令等)と国土交通省のよくある質問に基づく抜粋で、全要件ではありません。制度は改正されるため、工事を行った年分の最新情報を確認してください。
自宅の塗り替えだけでは原則対象外です
国土交通省のよくある質問は、外壁塗装について「単体工事であれば対象外」と明記し、外壁の塗料の塗装は増改築等工事証明書の第1号工事にも該当しないとしています。遮熱塗料の工事も単体では省エネ改修の対象ではなく、断熱性を高める工事は成形製品の断熱材を施工する工事を想定していると説明しています。医療費控除についても、国税庁が示す対象は医師等による診療・治療の対価などであり、外壁塗装費はその一覧に含まれていません。健康目的の説明を受けても、塗装費を医療費として申告する根拠にはなりません。
住宅ローンを使う増改築等の場合
国税庁の住宅借入金等特別控除(増改築等をし、令和4年以降に居住の用に供した場合)では、増改築等の日から6か月以内の居住、工事後の床面積50㎡以上、10年以上の分割返済の借入金、補助金等を差し引いた工事費が100万円超でその2分の1以上が居住用部分であることなどが要件です。添付書類には、請負契約書の写しなど費用の額を明らかにする書類と、建築士等が発行した増改築等工事証明書が挙げられています。塗装が対象工事に含まれるかは、同時に行う増改築等の内容と証明書の区分で決まります。ローンの組み方は外壁塗装のローンと分割払いで扱っています。
省エネ・耐震改修と同時に行う場合
国税庁の住宅特定改修特別税額控除(省エネ改修)は住宅ローンがなくても適用でき、一般省エネ改修工事の標準的な費用の額が補助金等を差し引いて50万円を超えることなどが要件です。住宅耐震改修特別控除は、昭和56年5月31日以前に建築された自己の居住用家屋を現行の耐震基準に適合させる工事が対象です。いずれも証明書の添付が必要で、国土交通省はこれらの対象工事に必然的かつ付随的に行った壁の塗装を一体工事として含められる場合があるとしています。
災害で外壁を修理した場合
雑損控除は、災害、盗難、横領によって住宅や家財などに損害を受けた場合の所得控除です。受け取った保険金や損害賠償金は損害額から差し引き、申告時には災害等に関連したやむを得ない支出の領収を証する書類を添付または提示します。損害の原因はこの3つに限られるため、経年劣化による塗り替えは当てはまりません。台風などの被害で修理する場合は、被害写真、修理見積書、領収書、保険金の支払通知を残しておきましょう。保険の使い方は外壁塗装に火災保険は使える?を参照してください。
賃貸・事業用の建物の場合
国税庁は、貸付けや事業に使う建物の修繕費のうち通常の維持管理や修理の支出は必要経費になり、使用可能期間を延ばしたり価値を高めたりする部分は資本的支出として区別すると説明しています。区分は名目ではなく実質で判定し、おおむね3年以内の周期で行う修理や、一つの修理の金額が20万円未満の場合などは修繕費として扱えるとしています。自宅兼賃貸・店舗の住宅では、居住部分と賃貸・事業部分を合理的な基準で按分し、その根拠を残してください。大家の立場での進め方は賃貸戸建ての外壁塗装で扱っています。
申告までの進め方
書類をそろえる作業は、完工後ではなく見積もりの比較段階から始まります。次の順に進めると、業者への依頼漏れを防げます。
- 検討している工事に関係する制度と、居住開始年・工事完了予定日を整理する
- 税務署または税理士に、対象工事になりうるかと必要書類を確認する
- 見積もりを取る各社に、見積書の区分と証明書の発行可否を質問する
- 契約時に請負契約書、内訳のある見積書、写真の撮影範囲を確定する
- 支払い記録、補助金・保険金の通知書を保管する
- 完工後に証明書の発行を依頼し、記載内容を見積書と照合する
- 適用年分の申告書を作成し、e-Taxまたは税務署で期限内に申告する
途中で工事内容が変わった場合は、変更後の見積書と契約書を受け取り、証明書の記載と一致させます。施工会社の説明や過去の記事だけで申告可否を決めず、国税庁の当年分の資料で要件を確かめましょう。
よくある質問
外壁塗装の業者は確定申告用の証明書を発行してくれますか
増改築等工事証明書を発行できるのは、国税庁が示す建築士等(建築士、指定確認検査機関、登録住宅性能評価機関、住宅瑕疵担保責任保険法人)です。建築士が在籍する施工会社なら社内で手配できますが、在籍していない会社では外部への依頼が必要になります。契約前に発行者、手数料、必要な写真を確認し、見積書か打合せ記録に残してください。
見積書が「一式」だと確定申告で困りますか
塗装だけを行う自宅の工事なら、一式表記がそのまま申告に影響する場面は多くありません。一方、断熱改修や耐震改修と同時に行う場合や、賃貸部分・店舗部分がある建物では、対象工事と塗装、居住部分とそれ以外の費用を分けて示す必要があります。該当しそうなら、見積もりの段階で工事項目・数量・単価を分けた書き方を依頼しましょう。
複数社の見積もりを比べるとき、控除を前提に金額を比べてもよいですか
控除を前提にした比較はおすすめできません。控除は工事内容、所得、床面積、証明書の有無など多くの要件で決まり、見込んでいた額を受けられないこともあるためです。見積もりは控除がない場合の支払額で比べ、証明書の発行費用や写真撮影の手間が含まれているかを別の軸として確認してください。費用の目安は外壁塗装の費用相場で確認できます。
外壁塗装は医療費控除の対象になりますか
国税庁が示す医療費控除の対象は、医師等による診療・治療の対価や治療に必要な医薬品の購入費などで、住宅の塗装工事は含まれていません。アレルギー対策や防カビを目的とした塗料を選んだ場合でも、医療費として申告する根拠にはなりません。住宅改修に関わる控除は、住宅特定改修特別税額控除など別の制度で確認してください。
外壁塗装を含むリフォームの住宅ローン減税は年末調整で受けられますか
国税庁の案内では、控除を受ける最初の年分は確定申告が必要で、給与所得者は2年目以後の年分を年末調整で受けられます。勤務先には控除申告書を提出します。借入先が証明書方式なら金融機関の年末残高等証明書も使い、調書方式なら国税当局から提供される年末残高等情報を用います。どちらの方式か、控除証明書が電子交付か書面交付かを確認してください。外壁塗装が住宅ローン減税の対象工事に含まれるかは、初年度の申告時に証明書の区分で確認しておきましょう。
外壁塗装だけをした年も年末調整に費用を書けますか
自宅の外壁を単独で塗り替えただけなら、リフォーム促進税制や増改築等の住宅ローン減税の対象工事には原則該当しません。給与所得者でも、塗装費を年末調整に書いて控除を受ける手続きはありません。断熱・耐震改修などと同時に行った場合は、塗装が対象工事に必然的に付随するか、証明書を発行する建築士等と税務署に確認してください。
賃貸アパートの外壁塗装費は全額を経費にできますか
通常の維持管理として同程度の仕様で塗り替える費用は修繕費として必要経費にできる一方、価値を高める改良部分は資本的支出となり減価償却の対象になります。国税庁は名目ではなく実質で判定するとしているため、見積書で塗り替えと改良を分けておくと判断しやすくなります。区分が難しい場合は、見積書と工事写真を持って税理士に相談してください。
まとめ
自宅の外壁塗装を単独で行うだけでは、確定申告で控除を受けられないのが原則です。耐震改修や省エネ改修と一体で行う塗装、住宅ローンを使う増改築等、災害後の修理、賃貸物件の修繕では申告に使える場面があり、その多くで内訳のある見積書、請負契約書、施工写真、建築士等が発行する証明書が必要になります。
業者ごとの差は、証明書を手配できる体制、見積書の区分の細かさ、税制の説明姿勢に表れます。見積もりの比較段階で書類の発行可否と費用を各社に確認し、控除がない場合の支払額で比べたうえで、税務署や税理士に最終判断を確認しましょう。
外壁塗装見積ナビでは、工事内容を区分した見積書や完了書類の条件を確認しながら、複数の施工店へ無料で見積もりを依頼できます。書類の発行体制まで含めて比較し、申告時に困らない依頼先を選んでください。
参考資料
- 国税庁「No.1211-4 増改築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(令和8年4月1日現在法令等、2026年9月23日確認)
- 国税庁「No.1219 省エネ改修工事をした場合(住宅特定改修特別税額控除)」(令和8年4月1日現在法令等、2026年9月23日確認)
- 国税庁「No.1222 耐震改修工事をした場合(住宅耐震改修特別控除)」(令和8年4月1日現在法令等、2026年9月23日確認)
- 国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」(令和8年4月1日現在法令等、2026年9月23日確認)
- 国税庁「No.1122 医療費控除の対象となる医療費」(2026年9月23日確認)
- 国税庁「No.1379 修繕費とならないものの判定」(令和8年4月1日現在法令等、2026年9月23日確認)
- 国土交通省「よくあるご質問(リフォーム促進税制、住宅ローン減税等)」(2026年9月23日確認)
- 国税庁「No.1230 調書方式による住宅借入金等特別控除」(2026年10月14日確認)
- 国税庁「令和8年分年末調整のしかた」(2026年10月14日確認)